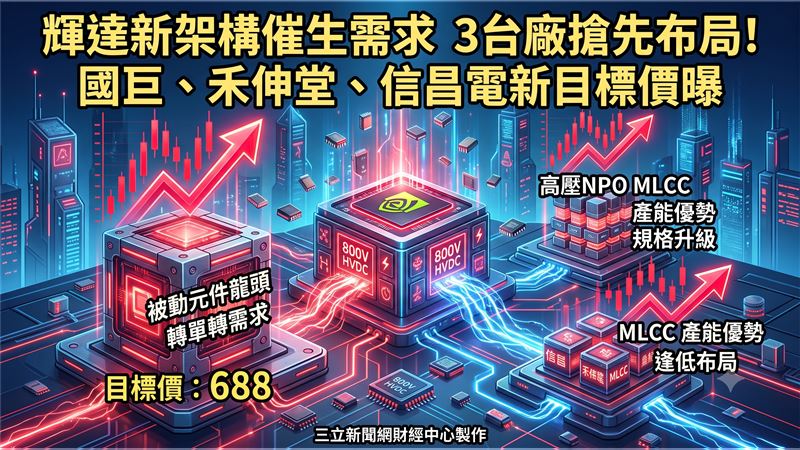
AI算力需求激增帶動GPU與CPU效能提升,進而推升資料中心功耗,促使NVIDIA導入800V高壓直流供電架構,引爆伺服器電源模組全面升級。此趨勢帶動高壓NPO積層陶瓷電容(MLCC)需求大增,不僅出貨量提升,高階產品ASP亦同步走揚。投顧分析指出,禾伸堂與信昌電具備NPO產能優勢,產品組合改善將挹注毛利率,建議投資人逢低布局。此外,被動元件龍頭國巨受惠標準品轉單與特殊品需求持續增長,營運成長動能強勁,投顧維持買進評等,目標價上看688元。專家提醒,投資市場波動劇烈,相關個股投資應審慎評估風險,並留意股價回檔後的介入時機,以確保投資效益。
Direct profile
Your Direct account
Manage your avatar, profile name, account email, and usage from one place.
Log in to manage your Direct account profile.