Intento entrar a primera hora del lunes 7 de septiembre en mi cuenta de Caixabank a través del móvil y me aparece un aviso que dice: “No tiene conexión”. Como la aplicación me está hablando a mí, y por edad ya merezco que me traten de usted, pienso lógicamente que quien no tiene conexión soy yo, que se ha estropeado mi red doméstica, o la del teléfono, o la del barrio, qué sé yo. Pero pruebo con otro banco, y con elpais.com, y envío mensajes, y reviso el correo… Todo funciona. O sea, que sí tengo conexión. Seguir leyendo
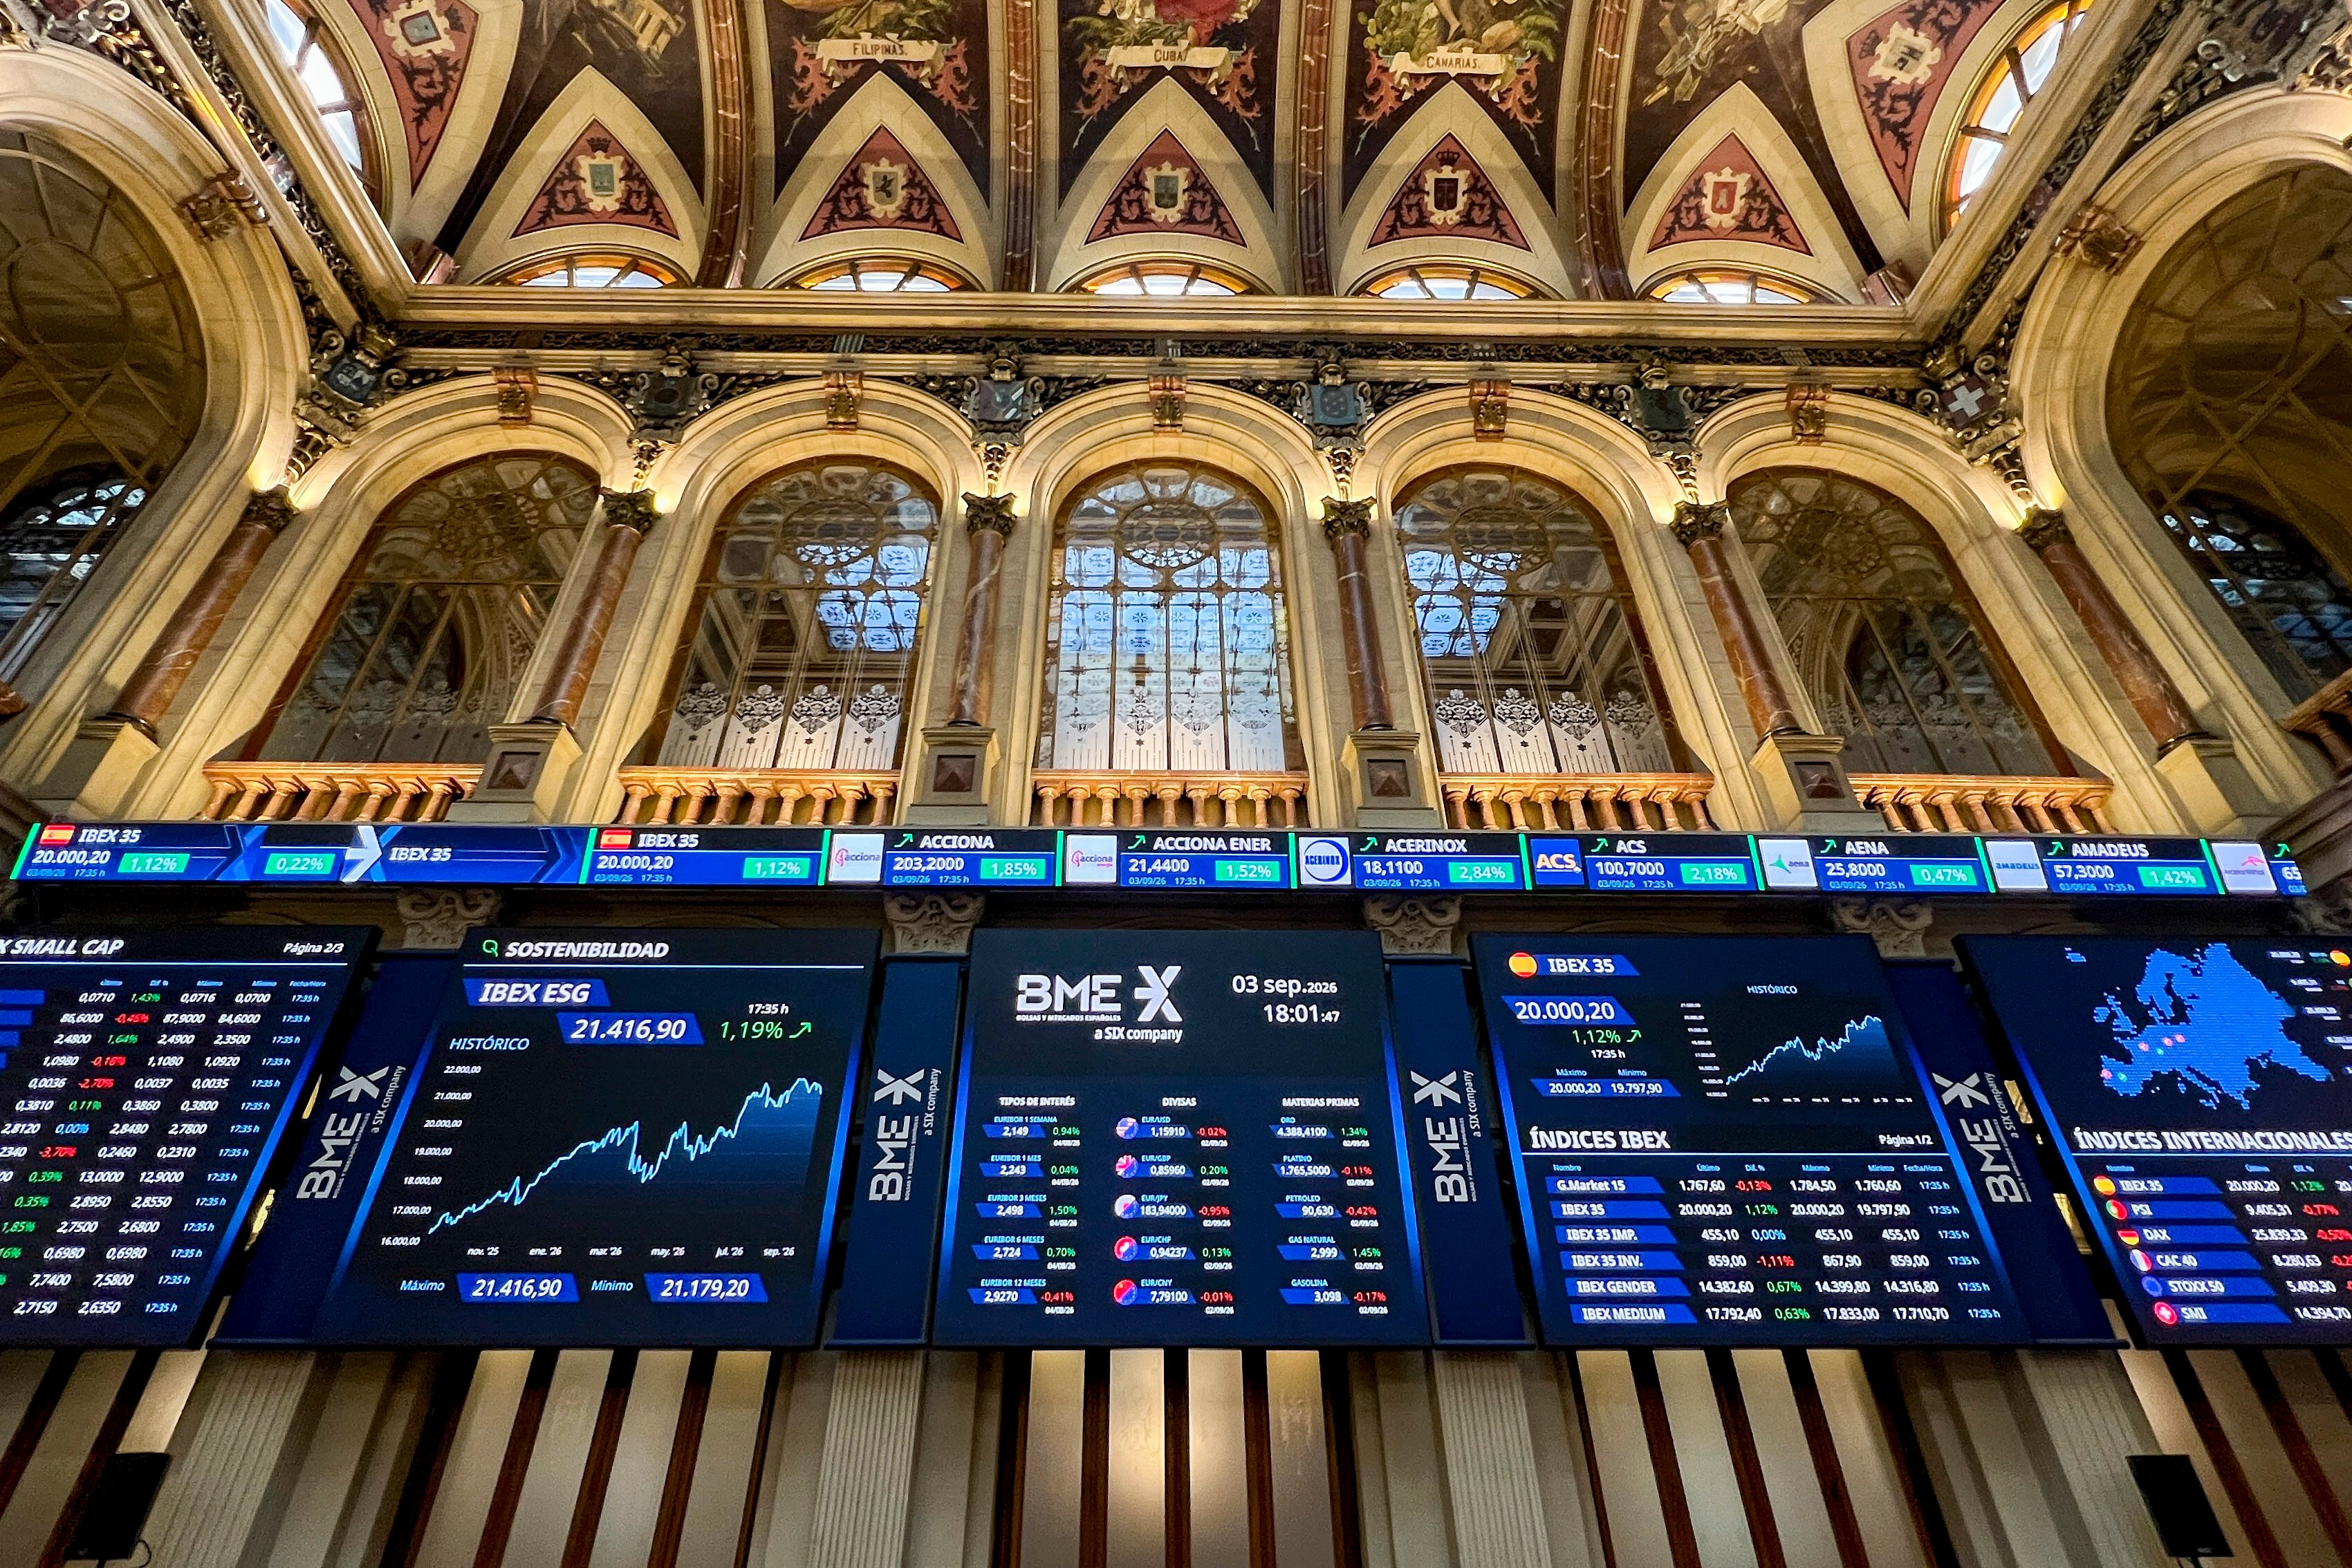
Todo lo que le podía ir bien le ha ido bien. Esta es la explicación más sencilla y lógica del extraordinario comportamiento en el parqué de los bancos españoles y foráneos. La evolución de las cotizaciones, los beneficios, el precio en relación a su valor contable y el PER —valor de la acción frente a la ganancia neta— han sido líneas paralelas. Seguir leyendo Guerra de opas Italia libra una de las mayores batallas financieras de su historia. Intensa Paolo, el mayor banco del país, presentó una oferta de compra en julio sobre Banca Monte dei Paschi di Siena (MPS), la entidad más antigua del mundo —fundada en 1472— por 30.600 millones de euros. Hay una presión estructural por ganar escala y los informes Draghi y Letta han legitimado el discurso de que la UE necesita bancos más grandes para financiar sus necesidades de inversión. La teoría encuentra reticencias. MPS ha aprobado lanzar dos opas simultáneas y paralelas para adquirir Banco BPM y Banca Generali por 34.000 millones. “Es importante el control de Generali, la mayor aseguradora del país”—explica Judith Arnal, del Real Instituto Elcano—, “y uno de los grandes tenedores del ahorro y la deuda pública italiana”. Mediobanca, adquirido en 2025 por MPS importa sobre todo porque maneja el 13% de Generali. La intervención responde a la creación de un “campeón nacional”. El escenario más probable—avanza Arnal— es un mapa articulado en torno a tres grandes polos: Intesa y Unicrédito y la incógnita es quién ocupará el tercero. Si prospera MPS ese tercer polo se formaría por el Banco MPS y, eventualmente, Banca Generali. “Si salieran adelante ambas operaciones, y teniendo en cuenta la integración de Mediobanca, el grupo resultante sería el tercero del país, con un balance de 466.000 millones de euros”, sintetiza. Si, por el contrario, triunfa Intesa sobre MPS, está desaparecería como grupo independiente. El desenlace está muy abierto.
Giro de 180 grados en el conflicto histórico entre el Banco Santander y Axa por la comercialización de unos seguros de protección de pagos en el Reino Unido hace más de 20 años. El Tribunal de Apelación de Inglaterra y Gales ha estimado el recurso presentado por la entidad pilotada por Ana Botín contra una sentencia de julio de 2025 que le condenó a pagar 677 millones de libras (791 millones de euros) a Axa por la responsabilidad derivada de las reclamaciones de clientes que suscribieron dichas pólizas para cubrir riesgo de impago en caso de enfermedad, muerte o pérdida de empleo. Seguir leyendo
El Gobierno afronta un verdadero atasco en la normativa financiera en esta recta final de la legislatura. En los diez meses que le restan si se llevan al límite los plazos, el Ejecutivo tiene pendiente sacar adelante media docena de leyes que modificarían diversos aspectos de la normativa del sector, muchas de ellas trasposiciones de directivas europeas que, de no adaptarse a la legislación nacional en tiempo y forma, podrían suponer una multa de la Comisión Europea a España. Están pendientes la creación de la Autoridad en Defensa del Cliente Financiero, la Ley de Digitalización del Sector Financiero, la de Crédito al Consumo, la de Entidades de Banca Ética, la de Antiblanqueo y poner en marcha la última directiva de capital. Seguir leyendo
Los años 20 han supuesto un crac en el uso de las herramientas digitales. Sea por la pandemia, que hizo madurar a los usuarios más rezagados, o por la propia evolución de las empresas, que se han impuesto adaptarse a esa transformación digital, a nadie le incomoda realizar trámites con el ratón, la tableta o el móvil. La banca ha sido pionera en esa avanzadilla. Unicaja se vuelca en la mejora constante de las plataformas y aplicaciones para desarrollar una experiencia más intuitiva, accesible y eficiente, que complementa el (insustituible) valor de la atención personal. Ofrece rapidez, comodidad y capacidad de gestión autónoma para las operaciones habituales de particulares, autónomos y empresas. Eso sí, el asesoramiento especializado continúa siendo fundamental en cuestiones de mayor complejidad, como la financiación, la inversión, los procesos de internacionalización o el crecimiento empresarial. Seguir leyendo Una prioridad estratégica La mejora de la experiencia de cliente constituye uno de los ejes del ‘Plan Estratégico’ de Unicaja. La entidad impulsa un modelo que combina capacidad digital, especialización y cercanía para ofrecer una relación más sencilla y personalizada tanto a particulares como a empresas. En el segmento empresas, esta apuesta se materializa a través de la ‘app’ de Unicaja Empresas, cuyo objetivo es facilitar la gestión financiera y la operativa diaria de compañías y profesionales. En suma, el objetivo es combinar la cercanía de un gestor especializado con herramientas digitales que permitan agilizar la operativa y responder a las nuevas necesidades del tejido empresarial.