
¿Han tocado los grandes bancos su techo en la Bolsa?
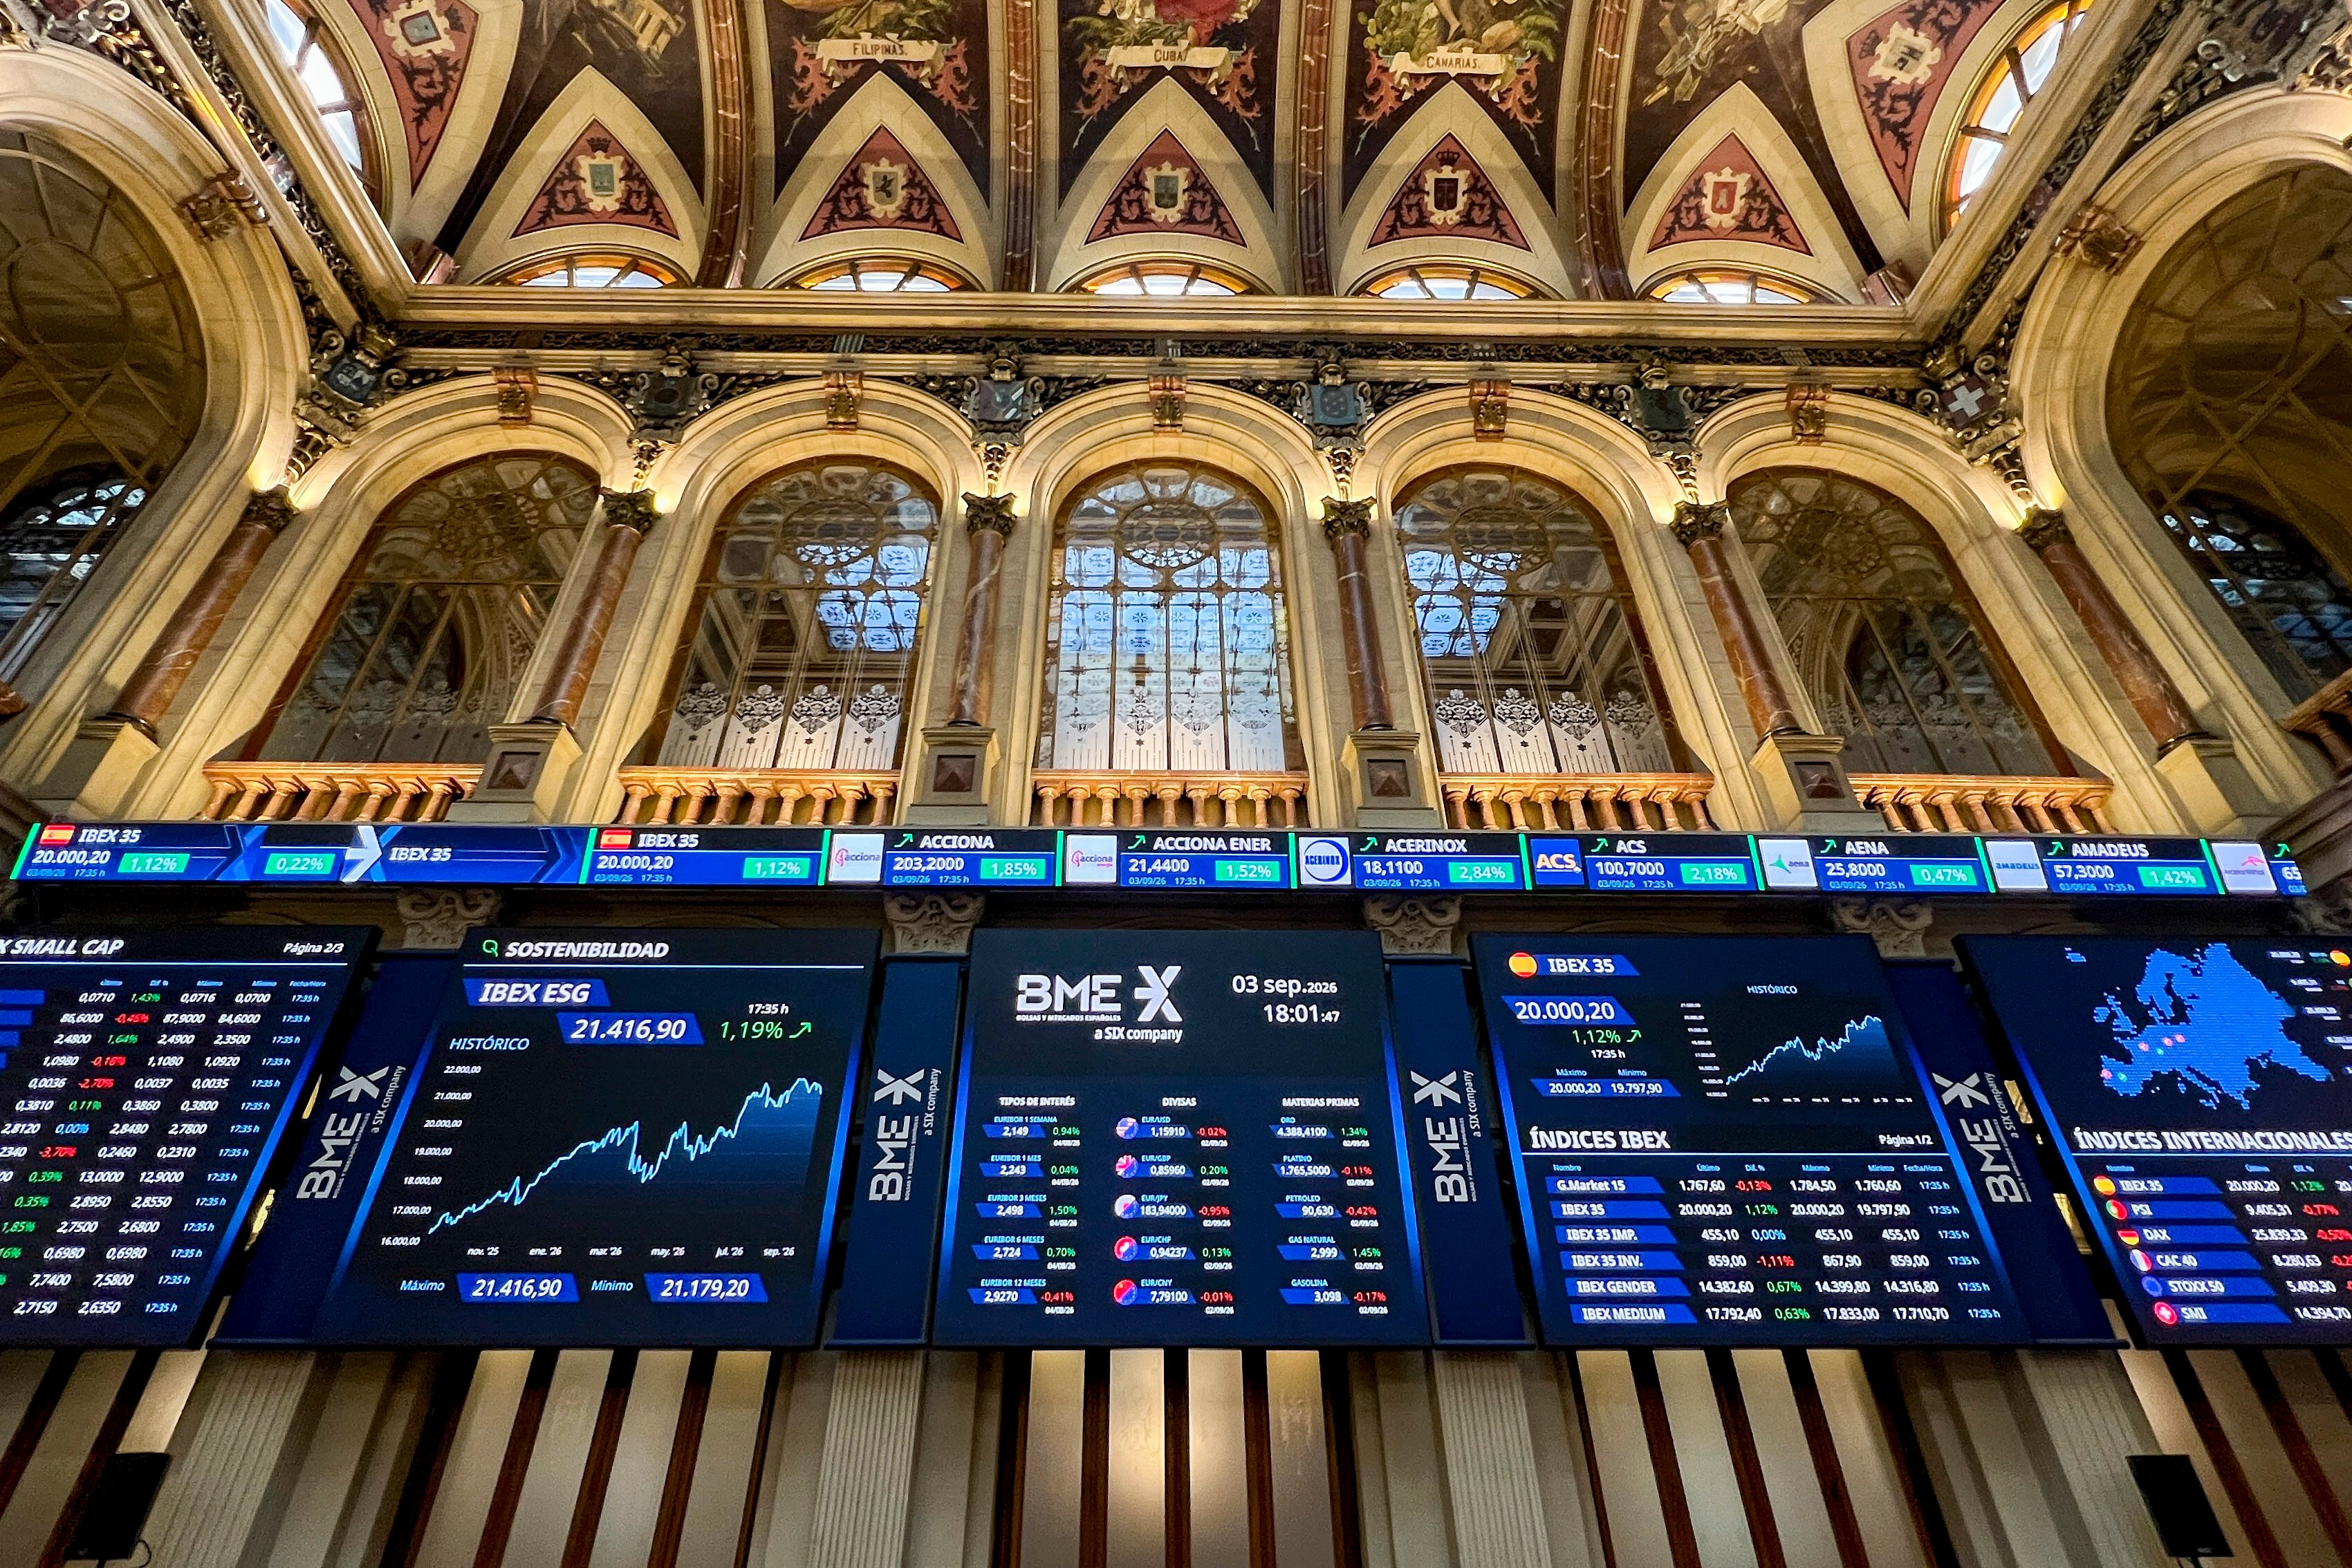
Todo lo que le podía ir bien le ha ido bien. Esta es la explicación más sencilla y lógica del extraordinario comportamiento en el parqué de los bancos españoles y foráneos. La evolución de las cotizaciones, los beneficios, el precio en relación a su valor contable y el PER —valor de la acción frente a la ganancia neta— han sido líneas paralelas. Seguir leyendo Guerra de opas Italia libra una de las mayores batallas financieras de su historia. Intensa Paolo, el mayor banco del país, presentó una oferta de compra en julio sobre Banca Monte dei Paschi di Siena (MPS), la entidad más antigua del mundo —fundada en 1472— por 30.600 millones de euros. Hay una presión estructural por ganar escala y los informes Draghi y Letta han legitimado el discurso de que la UE necesita bancos más grandes para financiar sus necesidades de inversión. La teoría encuentra reticencias. MPS ha aprobado lanzar dos opas simultáneas y paralelas para adquirir Banco BPM y Banca Generali por 34.000 millones. “Es importante el control de Generali, la mayor aseguradora del país”—explica Judith Arnal, del Real Instituto Elcano—, “y uno de los grandes tenedores del ahorro y la deuda pública italiana”. Mediobanca, adquirido en 2025 por MPS importa sobre todo porque maneja el 13% de Generali. La intervención responde a la creación de un “campeón nacional”. El escenario más probable—avanza Arnal— es un mapa articulado en torno a tres grandes polos: Intesa y Unicrédito y la incógnita es quién ocupará el tercero. Si prospera MPS ese tercer polo se formaría por el Banco MPS y, eventualmente, Banca Generali. “Si salieran adelante ambas operaciones, y teniendo en cuenta la integración de Mediobanca, el grupo resultante sería el tercero del país, con un balance de 466.000 millones de euros”, sintetiza. Si, por el contrario, triunfa Intesa sobre MPS, está desaparecería como grupo independiente. El desenlace está muy abierto.